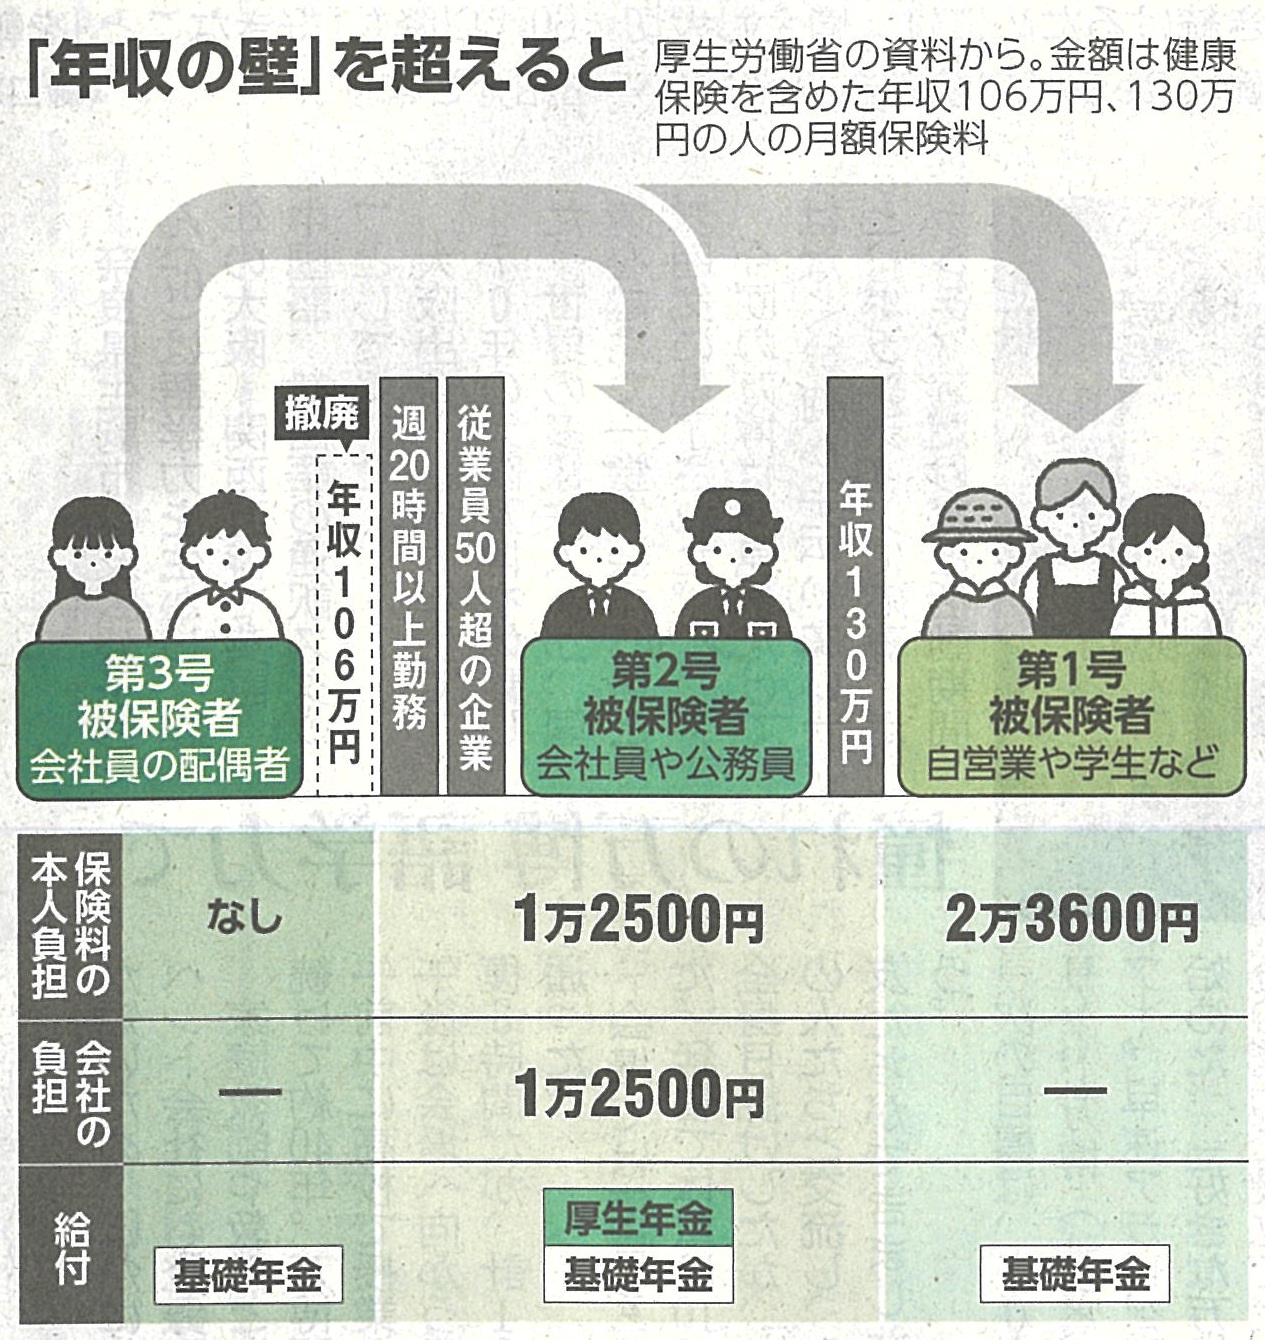
パートやアルバイトの人たちが厚生年金と健康保険に加入し、保険料負担が生じるかどうかの年収基準の106万円の壁が10月1日に撤廃されました。厚生年金と健康保険の保険料は会社と本人が折半します。例えば、月収8万8千円(年収約106万円)の人は、保険料計1万2,500円を本人が負担し、給料から天引きされます。当面負担になりますが、将来受け取る老齢年金や、万が一の障害年金、遺族年金が手厚くなります。また、怪我や病気、出産で休む場合に傷病手当金や出産手当金が出ます。しかし、手取り減りへの懸念は強いため、国は支援策として、50人以下の会社が働く人の保険料を代わりに負担できる3年間の特例を設けました。国は会社が肩代わりした保険料を返還します。
106万円の壁は撤廃されましたが、まだ130万円の壁は残っています。これは配偶者の扶養から外れる年収の基準で、被用者保険に加入しない人がこれを超えると、別の保険料を負担する必要があります。この場合は国民年金保険料と国民健康保険料を払うことになり、年収130万円の人だと月2万3,600円となります。
被保険者は三つに分かれます。1号は自営業や無職の人々が加入し、国民年金保険料を納め、将来は基礎年金を受け取ります。会社員や公務員らは2号として厚生年金保険料を支払い、将来は基礎年金に厚生年金分が上乗せされます。3号は2号に扶養される専業主婦らで、年金保険料を納めずに基礎年金を受け取ることができます。
女性の社会進出が進み、就業率も増加傾向にあります。厚生労働省によると、3号は1995年度の1,220万人がピークで、2024年度はその半分程度で大半は女性が占めています。3号制度は時代にそぐわない、女性のキャリア形成を阻害すると同時に、保険料を負担する1号や2号との不公平感の解消も必要となります。被用者保険の適用を広げて2号を増やし、結果的に3号を減らそうとしてきています。
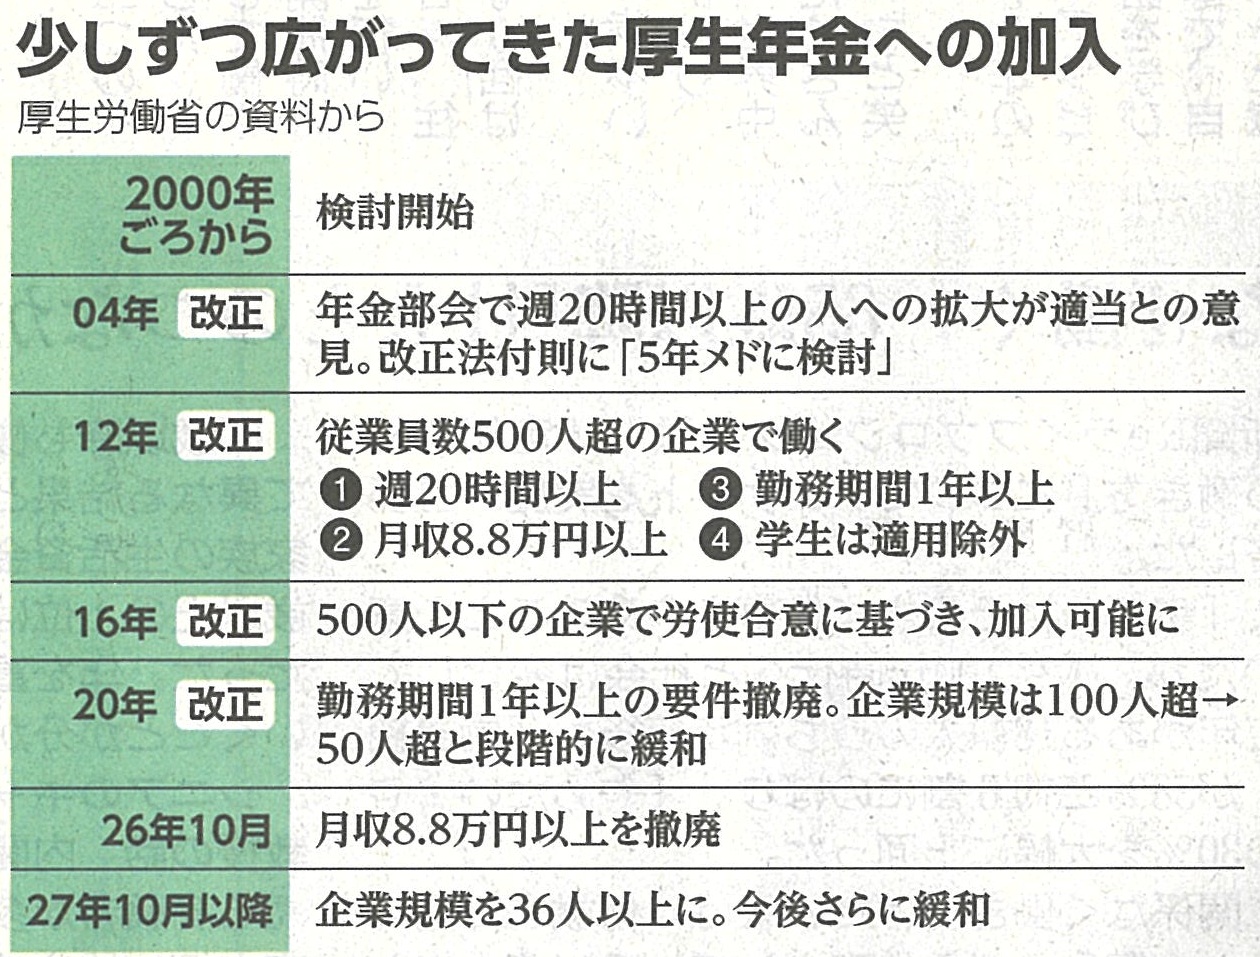

(2026年10月4日 朝日新聞)
(吉村 やすのり)